 grace-winata
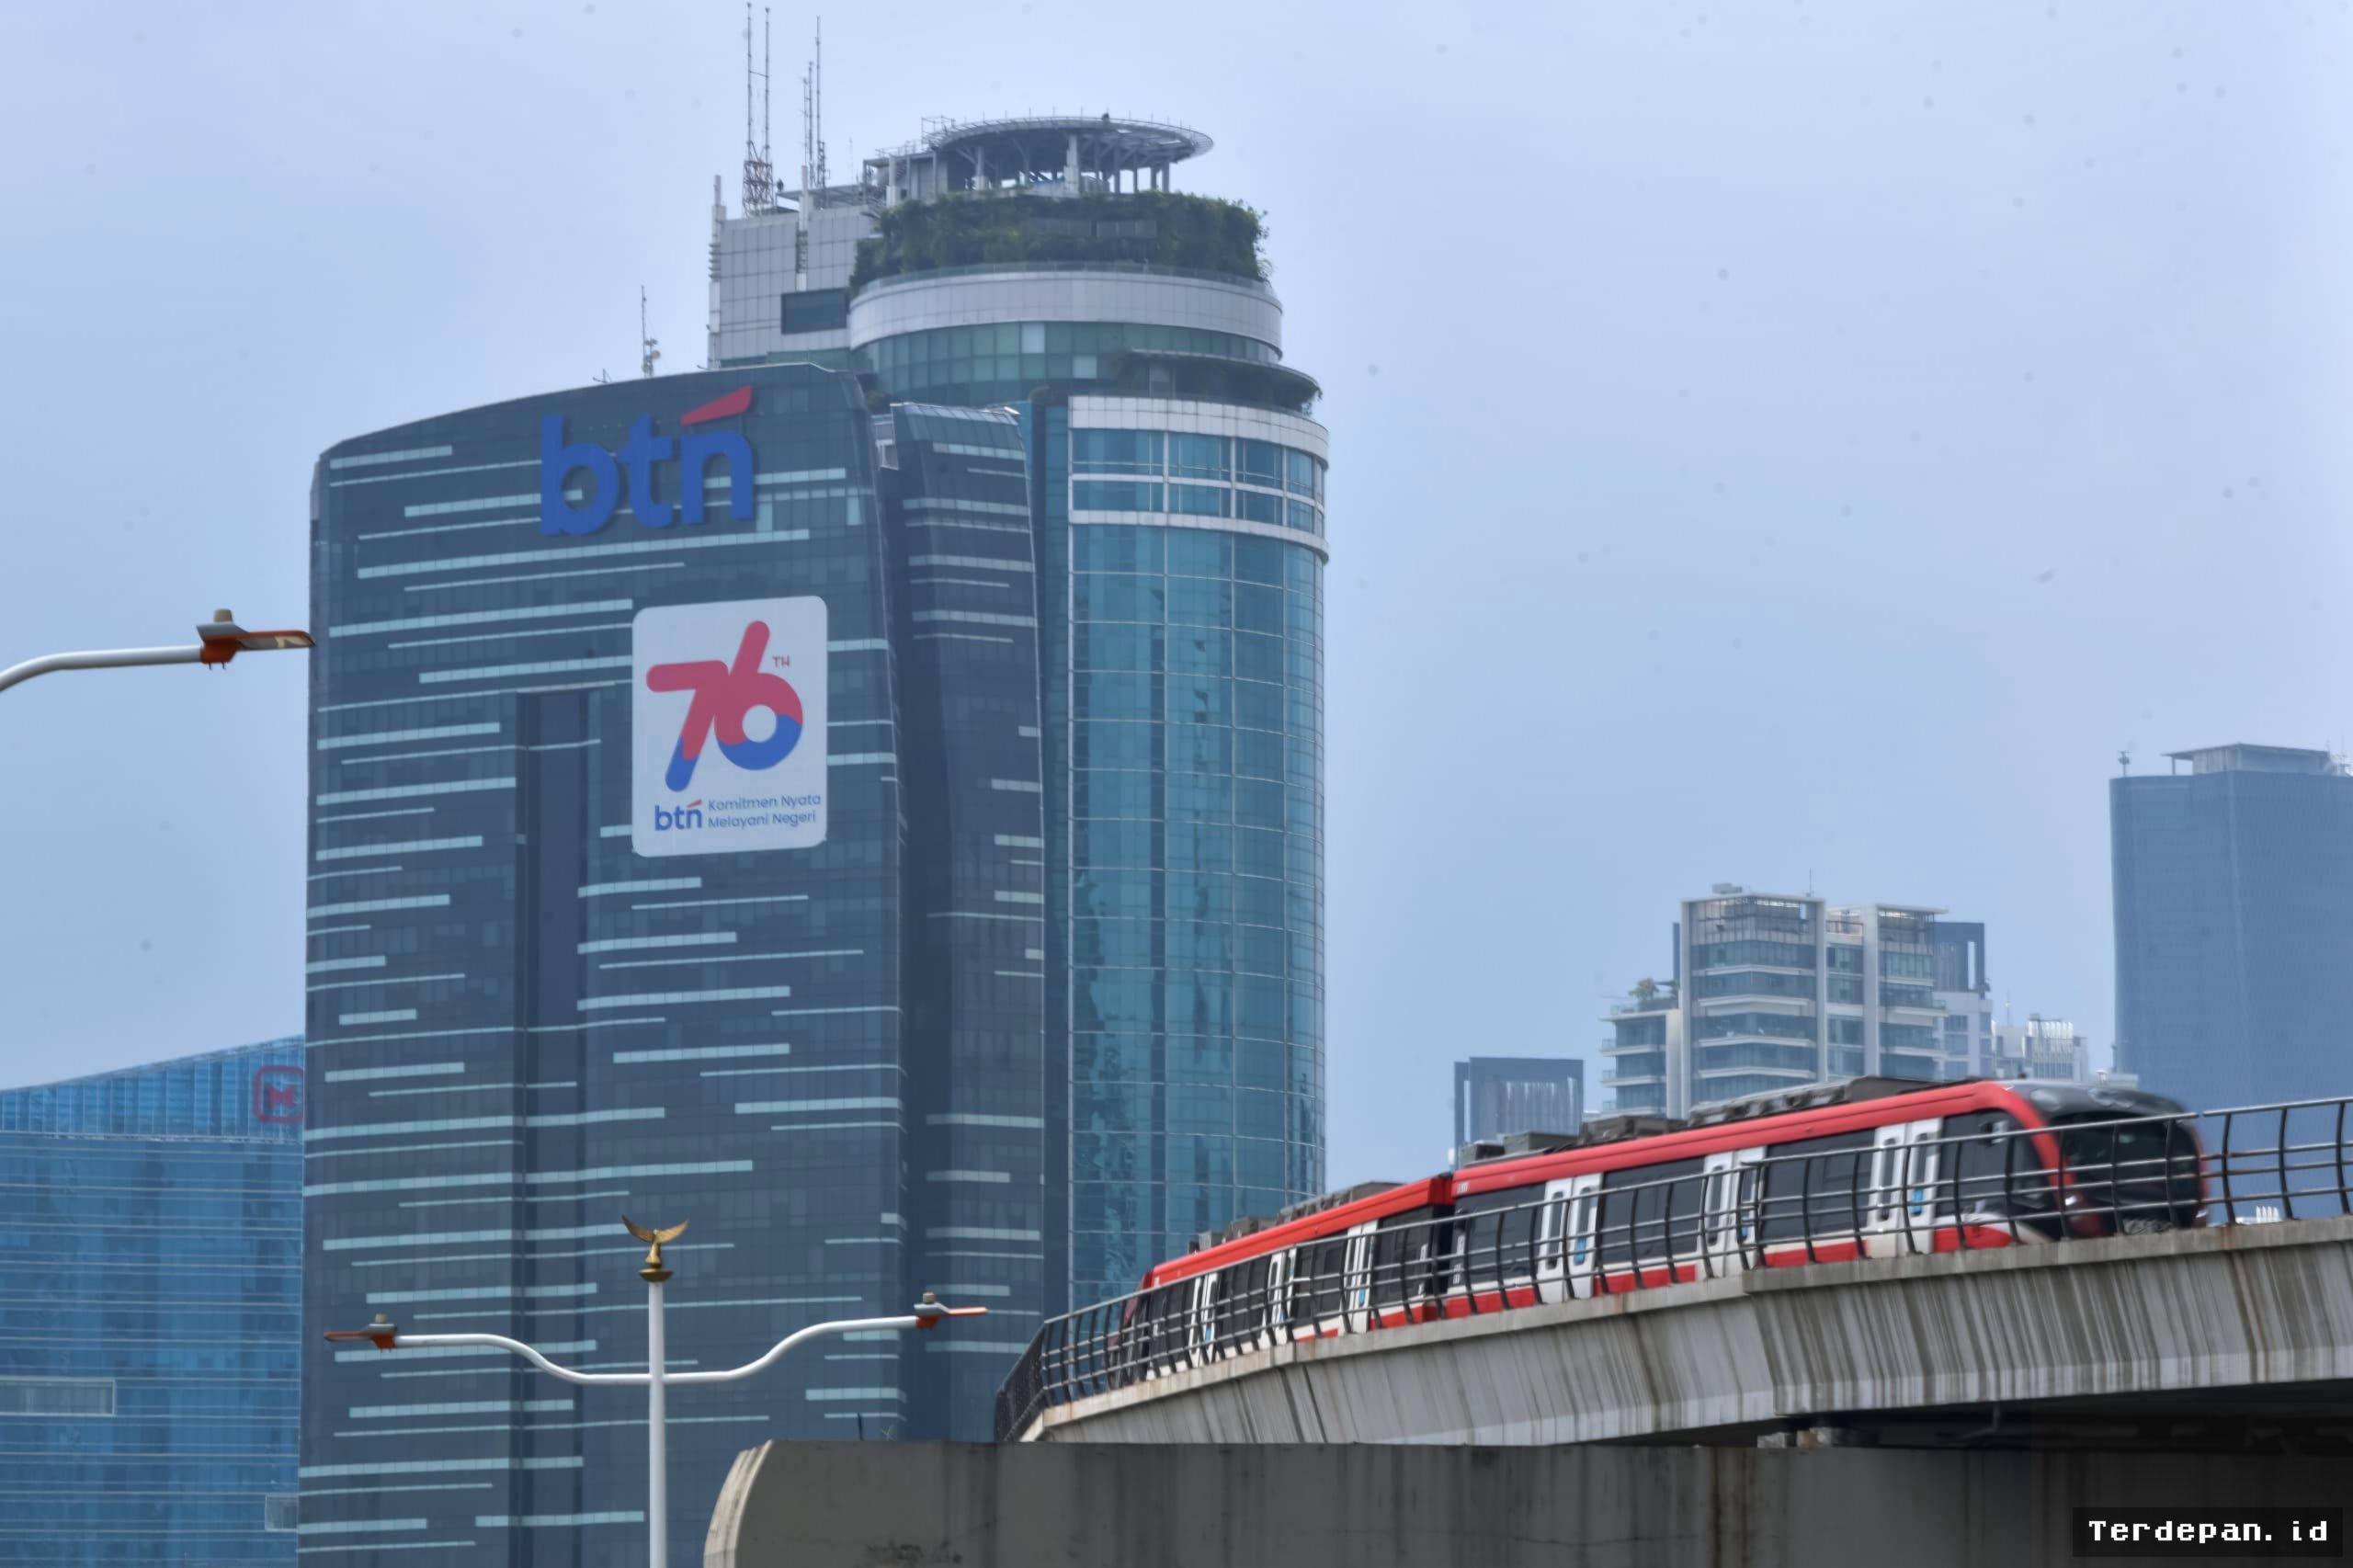
PALU — PT Bank Tabungan Negara (Persero) Tbk (BTN) memperluas komitmennya dalam membangun ekosistem perumahan nasional yang terintegrasi dari hulu ke hilir. Langkah ini mencakup pembiayaan konstruksi bagi pengembang, kepemilikan rumah bagi masyarakat berpenghasilan rendah hingga menengah, serta inovasi skema Kredit Pemilikan Rumah (KPR) dengan tenor hingga 40 tahun. Perluasan ekosistem tersebut menjadi bagian dari strategi jangka panjang perseroan untuk menekan backlog perumahan yang masih tinggi di berbagai daerah, termasuk di wilayah Indonesia tengah seperti Kota Palu, Sulawesi Tengah.
Ekosistem Perumahan dari Hulu ke Hilir
Dalam kerangka bisnisnya, BTN tidak hanya berperan sebagai pemberi kredit kepada konsumen akhir. Perseroan juga membiayai sisi pasokan, mulai dari pengembang yang membangun kawasan perumahan, kontraktor pelaksana, hingga industri material bangunan yang menopang proyek-proyek tersebut. Pendekatan ini menjadikan BTN sebagai satu-satunya bank di Indonesia yang secara khusus memfokuskan diri pada sektor perumahan dan pembiayaan terkait.
Direksi perseroan menegaskan bahwa strategi hulu-hilir ini penting untuk menjaga kesinambungan pasokan rumah sekaligus memastikan keterjangkauan harga bagi masyarakat. "Ekosistem perumahan hanya bisa sehat jika semua mata rantai terhubung, mulai dari pengembang yang mendapatkan pendanaan konstruksi hingga keluarga yang menerima kunci rumahnya," ujar manajemen BTN dalam keterangan resminya.
Skema KPR 40 Tahun dan Target Segmen Menengah
Inovasi tenor KPR hingga 40 tahun menjadi salah satu instrumen yang ditawarkan perseroan untuk menekan besaran angsuran bulanan. Dengan tenor yang lebih panjang, cicilan yang harus dibayar nasabah setiap bulan menjadi lebih ringan sehingga rasio kemampuan bayar atau debt service ratio tetap terjaga. Skema ini menyasar segmen pekerja formal maupun informal yang memiliki penghasilan tetap namun belum mampu membeli rumah secara tunai.
Selain itu, perseroan terus menyalurkan KPR subsidi bagi masyarakat berpenghasilan rendah melalui program Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) yang dikelola bersama pemerintah. Kombinasi antara KPR subsidi, KPR nonsubsidi, dan pembiayaan syariah diharapkan mampu memperluas jangkauan layanan hingga ke daerah-daerah dengan pertumbuhan properti yang belum optimal.
Profil Pembiayaan BTN dan Tantangan Pasar
Perluasan ekosistem ini dihadapkan pada sejumlah tantangan, mulai dari kenaikan biaya konstruksi, fluktuasi suku bunga, hingga keterbatasan lahan di kawasan perkotaan. Meski demikian, permintaan rumah di Indonesia masih jauh melampaui pasokan yang tersedia setiap tahunnya. Backlog perumahan nasional yang mencapai jutaan unit menjadi ruang pertumbuhan sekaligus tanggung jawab bagi perbankan untuk hadir di sisi pembiayaan.
| Komponen Ekosistem | Peran BTN | Sasaran |
|---|---|---|
| Pembiayaan Konstruksi | Kredit modal kerja & investasi pengembang | Pengembang & kontraktor |
| KPR Subsidi | Penyalur FLPP bersama pemerintah | Masyarakat berpenghasilan rendah |
| KPR Nonsubsidi | Tenor hingga 40 tahun | Segmen menengah & milenial |
| Pembiayaan Syariah | Akad murabahah & ijarah | Nasabah dengan preferensi syariah |
Langkah Strategis dan Agenda Berikutnya
- Memperkuat kerja sama dengan asosiasi pengembang untuk mempercepat pembangunan rumah terjangkau.
- Mengembangkan digitalisasi pengajuan KPR agar proses approvals lebih cepat dan transparan.
- Memperluas jaringan kantor cabang di wilayah Indonesia tengah, termasuk Palu dan sekitarnya.
- Mendorong literasi keuangan kepada calon nasabah mengenai manfaat tenor panjang dan pengelolaan angsuran.
Dengan kerangka ekosistem yang utuh, BTN berharap dapat mempercepat target kepemilikan rumah nasional sekaligus menjaga kualitas portofolio pembiayaan. Ekspansi ke daerah seperti Palu menjadi penanda bahwa pembangunan perumahan tidak lagi terpusat di Jawa, melainkan menyebar mengikuti kebutuhan masyarakat di seluruh wilayah Indonesia.




Comments (0)