 grace-winata
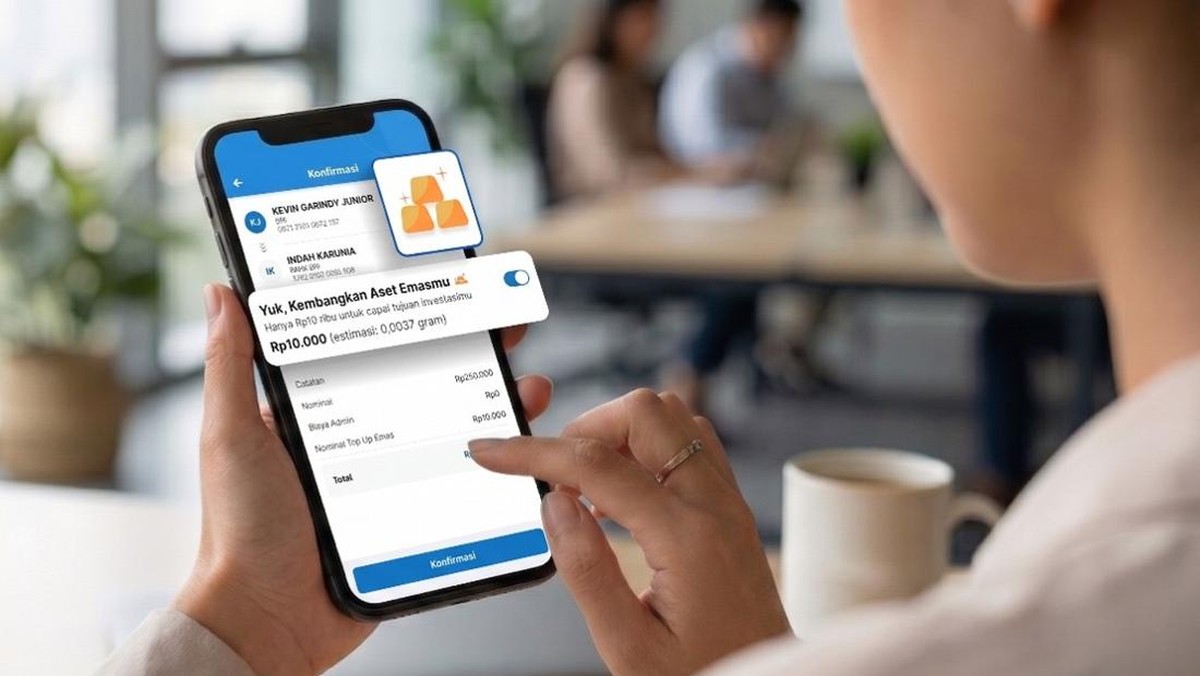
Menabung emas selama beberapa dekade identik dengan keharusan mengantre di toko emas fisik, biaya cetak sertifikat yang tidak murah, serta risiko keamanan penyimpanan mandiri di rumah. Kini, disrupsi teknologi finansial mengubah lanskap tersebut secara drastis ke dalam rutinitas harian masyarakat. Kemampuan melakukan lindung nilai kekayaan terhadap inflasi kini dapat dieksekusi hanya dengan beberapa ketukan jari pada layar ponsel pintar. Dampaknya langsung terasa bagi masyarakat awam: instrumen investasi mikro yang dahulu terasa rumit dan eksklusif, kini terintegrasi langsung dalam platform perbankan harian.
Transformasi nyata terlihat pada implementasi fitur inovatif Open Bundling yang memacu pertumbuhan kepemilikan instrumen ini. Berdasarkan pencatatan metrik perbankan, pembukaan Rekening Emas digital pada platform BRImo melonjak tajam hingga 1.004 persen, mencerminkan akselerasi adopsi digital yang masif di kalangan nasabah.
Arsitektur Open Bundling: Menyederhanakan Investasi Sekali Sentuh
Membuka rekening investasi baru biasanya menjadi proses yang melelahkan karena tumpukan formulir verifikasi serta tahapan administrasi ganda. Fitur Open Bundling hadir untuk meruntuhkan friksi tersebut. Ibarat seperti Anda memesan secangkir kopi di kasir dan sistem secara otomatis menyiapkan celengan khusus untuk Anda tanpa perlu mendaftar ulang di loket berbeda, integrasi fitur ini menyatukan pembukaan rekening tabungan utama dengan akun emas digital dalam satu siklus registrasi yang mulus.
Dari kacamata arsitektur perangkat lunak, kemudahan ini terwujud berkat optimasi UI/UX (User Interface/antarmuka pengguna dan User Experience/pengalaman pengguna) yang didukung integrasi API (Application Programming Interface/antarmuka pemrograman aplikasi). Sistem tersebut mengeliminasi proses KYC (Know Your Customer/prinsip mengenal nasabah) berulang. Data biometrik dan kependudukan yang sudah tervalidasi secara aman dalam basis data perbankan inti dimanfaatkan langsung untuk mengaktifkan dompet komoditas digital nasabah secara instan.
Lonjakan 1.004 Persen dan Efisiensi Algoritma Perbankan Modern
Pencapaian pertumbuhan akun hingga menembus angka 1.004 persen bukan semata-mata keberuntungan pemasaran, melainkan buah dari orkestrasi teknologi yang presisi. Di balik layar, platform mengeksekusi integrasi pertukaran data secara seketika dengan mitra kliring komoditas terpercaya. Algoritma perbankan memproses fluktuasi nilai pasar emas internasional setiap detik, menghadirkan transparansi harga beli dan jual secara langsung tanpa ada biaya tersembunyi bagi pengguna.
Pengembangan ini memanfaatkan jalur pemrosesan data berkecepatan tinggi yang mampu menangani lonjakan transaksi simultan tanpa hambatan kelambatan sistem. Penerapan deep tech (teknologi mendalam berbasis rekayasa mutakhir) dan penelitian analitik data memungkinkan pemecahan gramatur emas hingga nominal mikro, sehingga nasabah dapat mulai berinvestasi dengan modal yang sangat terjangkau, mulai dari pecahan 0,01 gram atau setara puluhan ribu rupiah saja.
Efisiensi transaksi perbankan modern tercapai saat teknologi berhasil memangkas friksi birokrasi, memungkinkan produk investasi bernilai tinggi dikemas menjadi layanan mikro yang aman dan mudah diakses oleh seluruh lapisan masyarakat.
Komparasi Logam Mulia Konvensional versus Ekosistem Digital Terintegrasi
Untuk memahami bagaimana inovasi ini mendisrupsi kebiasaan menabung konvensional, berikut adalah perbandingan teknis antara pembelian emas fisik tradisional dengan ekosistem terintegrasi digital:
| Parameter Evaluasi | Emas Fisik Konvensional | Emas Digital Open Bundling |
|---|---|---|
| Minimal Transaksi | Biasanya mulai dari 0,5 - 1 gram | Fraksional mikro mulai 0,01 gram |
| Waktu Pembukaan Akun | 1 hingga 3 hari kerja di gerai fisik | Instan (kurang dari 2 menit via aplikasi) |
| Keamanan Fisik | Risiko pencurian atau kehilangan di rumah | Tersimpan aman di kustodian berlisensi resmi |
| Biaya Cetak & Sertifikat | Ada biaya tambahan per keping fisik | Bebas biaya cetak selama disimpan secara digital |
| Likuiditas Penjualan | Harus mendatangi toko atau gerai resmi | Pencairan saldo seketika ke rekening tabungan |
Penerapan Machine Learning untuk Personalisasi Pengalaman Finansial
Langkah inovasi ini tidak berhenti pada kemudahan pendaftaran semata. Dalam peta jalan pengembangan berikutnya, pemanfaatan machine learning (kecerdasan buatan berbasis pembelajaran mesin) disiapkan untuk membaca kebiasaan transaksi nasabah secara bertanggung jawab. Algoritma cerdas ini dapat memberikan rekomendasi otomatisasi investasi, misalnya dengan membulatkan nilai transaksi belanja harian dan mengalihkan sisa uang receh digital tersebut langsung ke tabungan emas.
Pertumbuhan fantastis sebesar 1.004 persen membuktikan bahwa ketika teknologi mutakhir dibalut dengan pemahaman mendalam atas kebutuhan pengguna, adopsi produk finansial yang sebelumnya dianggap rumit dapat melesat tanpa hambatan. Integrasi ini mempertegas peran ekosistem digital perbankan bukan lagi sekadar kanal pembayaran elektronik, melainkan motor penggerak inklusi finansial jangka panjang.




Comments (0)