 toni-kurniadi
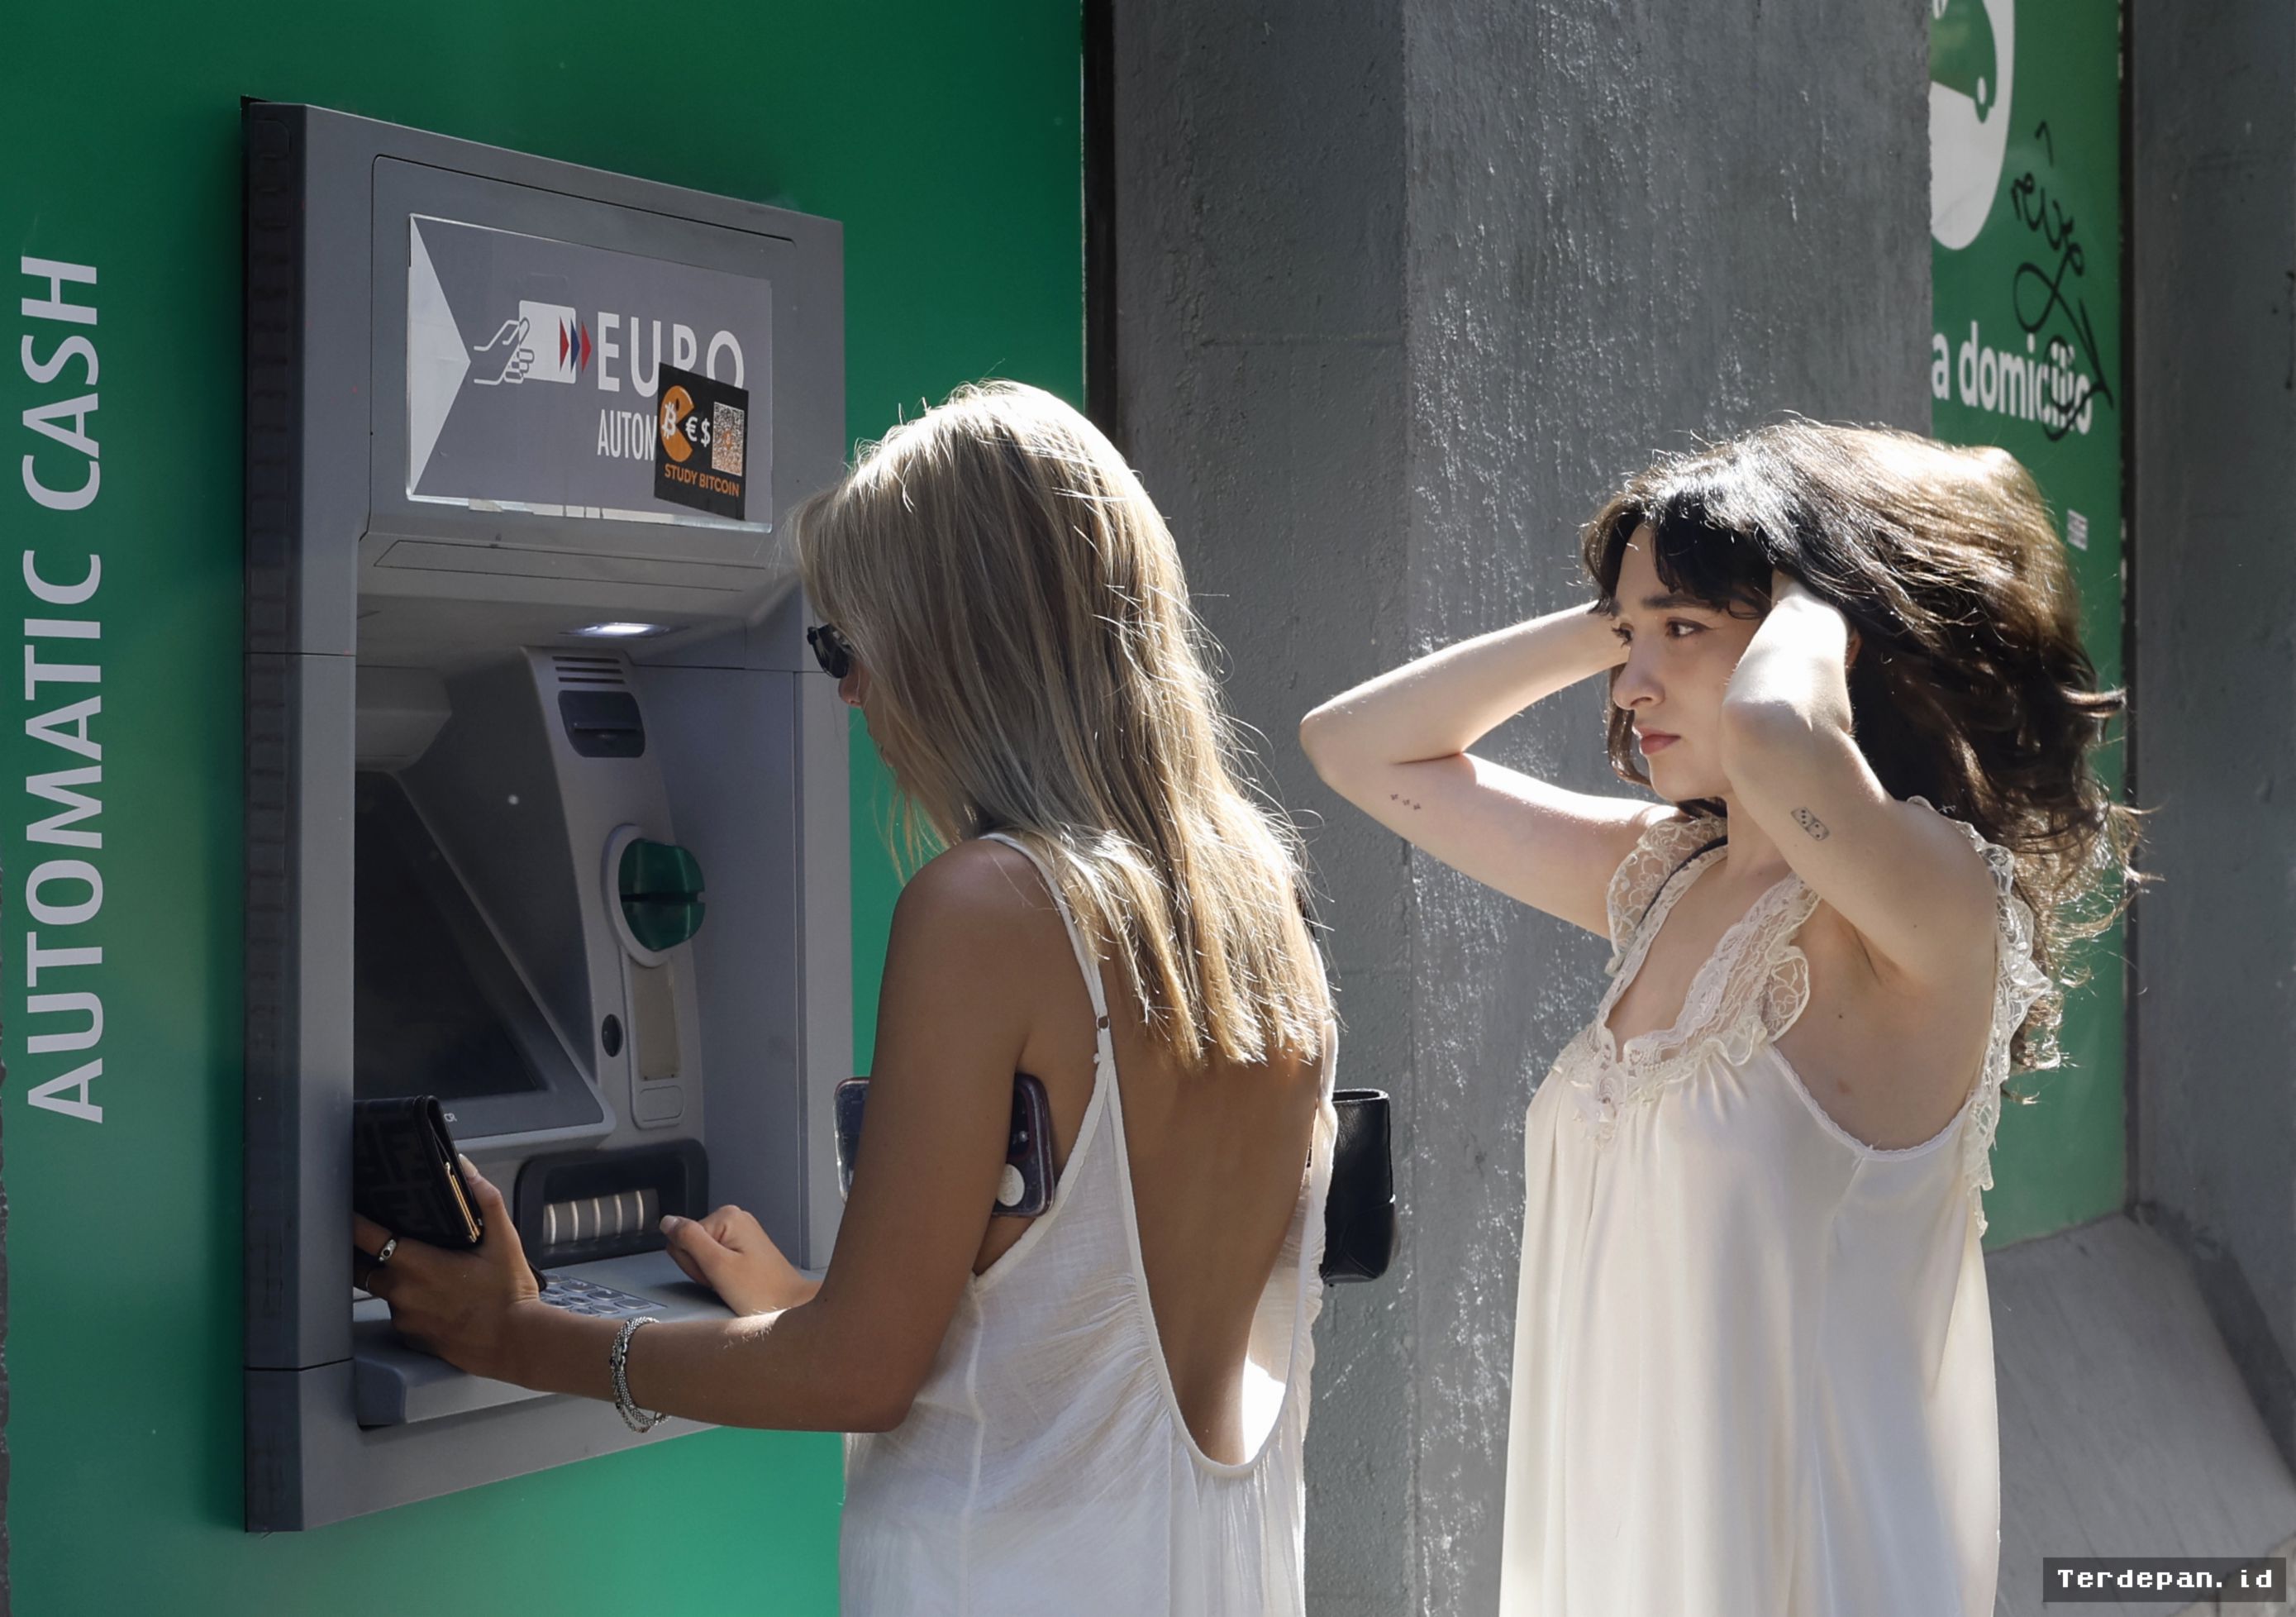
Dalam mengelola keuangan pribadi, pemilihan instrumen penyimpanan dana menjadi keputusan yang tidak bisa dianggap remeh. Banyak orang masih menyimpan seluruh dananya di rekening giro biasa yang praktis tidak memberikan imbal hasil, padahal ada alternatif produk yang menawarkan kombinasi antara likuiditas tinggi dan potensi keuntungan. Salah satu opsi yang semakin populer di kalangan masyarakat adalah rekening berbunga atau cuentas remuneradas, sebuah produk perbankan yang memberikan bunga atas saldo yang tersimpan di dalamnya.
Rekening berbunga pada dasarnya adalah rekening tabungan atau giro yang memberikan imbal hasil tertentu kepada nasabah, biasanya dihitung berdasarkan saldo harian atau rata-rata saldo bulanan. Produk ini dirancang untuk menjadi instrumen yang fleksibel dan dapat diakses segera, berbeda dengan deposito berjangka yang mengunci dana nasabah untuk periode tertentu. Artinya, nasabah tetap dapat menarik dananya kapan saja tanpa kehilangan hak atas bunga yang telah terkumpul pada periode sebelumnya.
Fleksibilitas sebagai Keunggulan Utama
Keunggulan paling menonjol dari rekening berbunga terletak pada sifatnya yang cair. Nasabah tidak perlu menunggu jatuh tempo untuk menggunakan dana mereka. Hal ini menjadikan produk tersebut cocok bagi mereka yang ingin tetap memiliki akses darurat atas tabungan, sekaligus tidak ingin uang mereka "menganggur" tanpa hasil. Dalam praktiknya, banyak bank kini menawarkan fitur ini sebagai bagian dari paket tabungan digital yang bisa dibuka sepenuhnya melalui aplikasi ponsel.
Namun, penting untuk dipahami bahwa besaran bunga yang ditawarkan sangat bervariasi antar bank. Ada yang memberikan bunga tetap, ada pula yang menggunakan skema berjenjang, di mana semakin besar saldo, semakin tinggi pula suku bunga yang berlaku. Karena itu, membandingkan penawaran dari beberapa institusi keuangan menjadi langkah wajib sebelum memutuskan di mana dana akan ditempatkan.
"Jika kita mempelajari dengan baik berbagai opsi yang tersedia, rekening berbunga adalah produk yang fleksibel dan segera, yang memungkinkan kita memperoleh tingkat imbal hasil tertentu," ujar seorang perencana keuangan dalam sebuah diskusi mengenai strategi pengelolaan dana jangka pendek.
Hal yang Perlu Dicerminkan Sebelum Memilih
Meski terdengar sederhana, rekening berbunga bukan produk yang bebas dari catatan. Beberapa hal berikut sebaiknya dipertimbangkan secara matang:
- Suku bunga efektif: Pastikan memahami apakah bunga dihitung dari saldo harian, saldo terendah, atau rata-rata bulanan.
- Biaya administrasi: Sebagian rekening mengenakan biaya bulanan yang dapat menggerus keuntungan dari bunga.
- Batas saldo minimum: Ada produk yang mensyaratkan saldo minimum tertentu agar bunga tetap berlaku.
- Jaminan keamanan: Pilih bank yang diawasi otoritas resmi dan memiliki program penjaminan simpanan.
Selain itu, nasabah juga perlu menyadari bahwa imbal hasil dari rekening berbunga umumnya masih kalah dibandingkan instrumen investasi seperti obligasi atau reksa dana. Karena itu, produk ini lebih tepat diposisikan sebagai tempat parkir dana darurat dan kebutuhan jangka pendek, bukan sebagai kendaraan investasi utama untuk tujuan jangka panjang.
Strategi Mengombinasikan Instrumen Keuangan
Perencana keuangan umumnya menyarankan pendekatan berlapis dalam mengelola dana. Lapisan pertama adalah dana darurat yang harus mudah diakses, dan di sinilah rekening berbunga berperan. Lapisan kedua adalah dana untuk tujuan jangka menengah yang bisa ditempatkan di deposito atau obligasi ritel. Sementara lapisan ketiga adalah dana investasi jangka panjang yang dialokasikan ke instrumen dengan potensi imbal hasil lebih tinggi.
Dengan pendekatan tersebut, nasabah tidak perlu mengorbankan likuiditas demi mengejar imbal hasil, dan sebaliknya tidak menempatkan seluruh dana di instrumen berisiko tinggi. Kunci utamanya adalah memahami profil kebutuhan dan toleransi risiko masing-masing, lalu memilih produk yang paling sesuai.
Pada akhirnya, rekening berbunga menawarkan jalan tengah yang masuk akal bagi mereka yang ingin dananya tetap produktif tanpa kehilangan akses. Selama nasabah jeli membandingkan opsi dan membaca syarat dengan cermat, produk ini bisa menjadi bagian penting dari strategi keuangan pribadi yang sehat.




Comments (0)